رسیدگی تأمین اجتماعی چیست؟
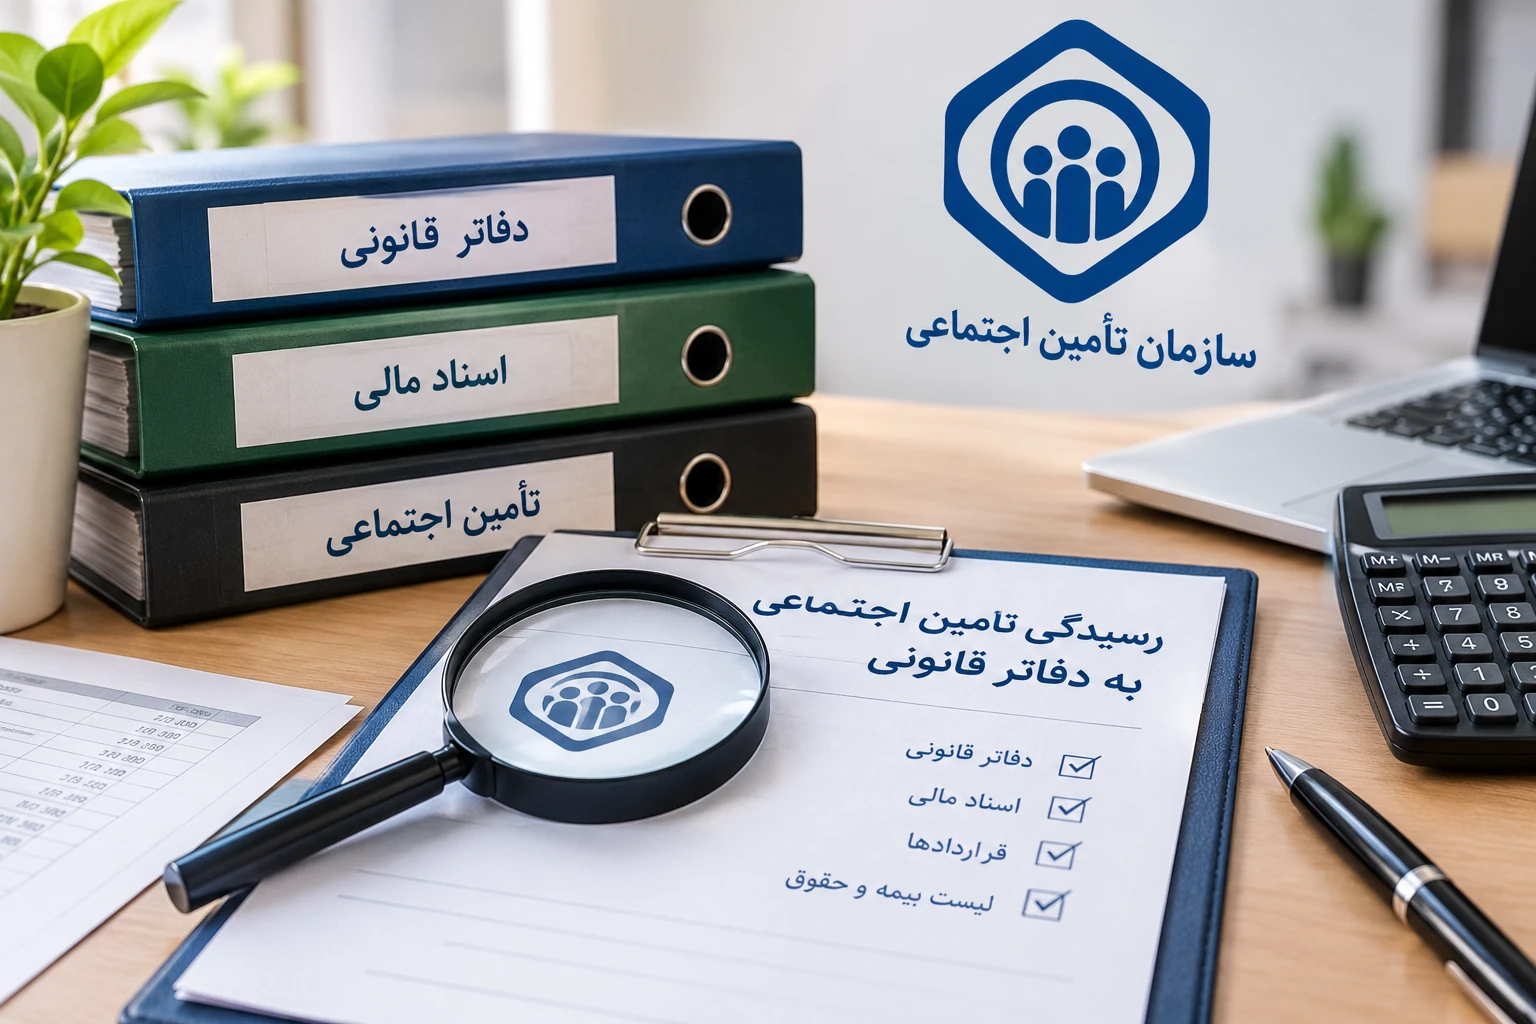
بر اساس ماده ۴۷ قانون تأمین اجتماعی، بازرسان سازمان تأمین اجتماعی اختیار دارند برای بررسی تعهدات بیمهای کارفرما، به دفاتر و اسناد مربوط مراجعه کنند.
در این فرایند، اسناد مالی، دفاتر قانونی، قراردادها و پرداختهای مرتبط بررسی میشوند تا مشخص شود آیا حق بیمه قانونی بهدرستی محاسبه و پرداخت شده است یا خیر.
مراحل رسیدگی تأمین اجتماعی
رسیدگی به دفاتر قانونی معمولاً شامل مراحل زیر است:
۱. درخواست و ابلاغ رسیدگی: اطلاعات و مدارک اولیه از کارفرما دریافت و فرایند بازرسی آغاز میشود.
۲. ارائه مدارک مالی: کارفرما باید دفاتر قانونی، اسناد حسابداری و مدارک مورد درخواست را آماده کند.
۳. بررسی اسناد و پرداختها: هزینهها، قراردادها، اسناد پرداختنی و سایر اقلام مرتبط با حق بیمه بررسی میشوند.
۴. تهیه گزارش حسابرسی: نتایج بررسیها و موارد قابل رسیدگی در گزارش بازرسی ثبت میشوند.
۵. محاسبه و ابلاغ بدهی احتمالی: در صورت شناسایی بدهی، مبلغ مربوط مطابق مقررات محاسبه و به کارفرما اعلام میشود.
چه مدارکی برای رسیدگی تأمین اجتماعی لازم است؟
مدارک موردنیاز با توجه به نوع فعالیت و موضوع رسیدگی متفاوت است؛ اما معمولاً موارد زیر اهمیت دارند:
دفاتر قانونی و اسناد حسابداری
تراز آزمایشی و گزارشهای مالی
قراردادهای پیمانکاری و خدماتی
فاکتورها و صورتحسابها
اسناد پرداخت به اشخاص حقیقی و حقوقی
لیست حقوق و دستمزد کارکنان
لیستهای بیمه ارسالی و رسیدهای پرداخت حق بیمه
اسناد و مدارک مربوط به پرداخت حقالزحمهها
کامل بودن مدارک و ارتباط روشن آنها با ثبتهای حسابداری، به تسهیل رسیدگی کمک میکند.
وظایف حسابدار در زمان رسیدگی تأمین اجتماعی
حسابدار نقش مهمی در آمادهسازی شرکت برای حسابرسی بیمهای دارد. مهمترین وظایف او عبارتاند از:
ثبت صحیح و مستند اسناد حسابداری
نگهداری منظم قراردادها و مدارک پرداخت
تطبیق لیست حقوق و دستمزد با اسناد مالی
بررسی پرداختهای مشمول حق بیمه
آمادهسازی مدارک موردنیاز بازرسان
پیگیری مغایرتها و بدهیهای احتمالی
ثبت دقیق اطلاعات از ابتدا، احتمال بروز اختلاف میان کارفرما و سازمان تأمین اجتماعی را کاهش میدهد.
چگونه از ایجاد بدهی بیمهای جلوگیری کنیم؟
برای کاهش ریسک بدهیهای بیمهای، بهتر است کارفرمایان و حسابداران اقدامات زیر را انجام دهند:
۱. اسناد مالی را بهصورت منظم و مستند ثبت کنند. ۲. قراردادها و مدارک پرداخت را نگهداری کنند. ۳. لیست حقوق و دستمزد را با اطلاعات بیمهای تطبیق دهند. ۴. پرداختهای انجامشده به اشخاص و پیمانکاران را بهدرستی طبقهبندی کنند. ۵. پیش از ارائه اسناد، مغایرتهای احتمالی را بررسی کنند. ۶. از مقررات و بخشنامههای جاری تأمین اجتماعی مطلع باشند.
نکته مهم: صرف ثبت یک هزینه در دفاتر حسابداری، بهتنهایی تعیینکننده مشمول یا غیرمشمول بودن آن از نظر حق بیمه نیست. ماهیت پرداخت، مدارک مربوط و مقررات قابل اعمال باید بررسی شوند.
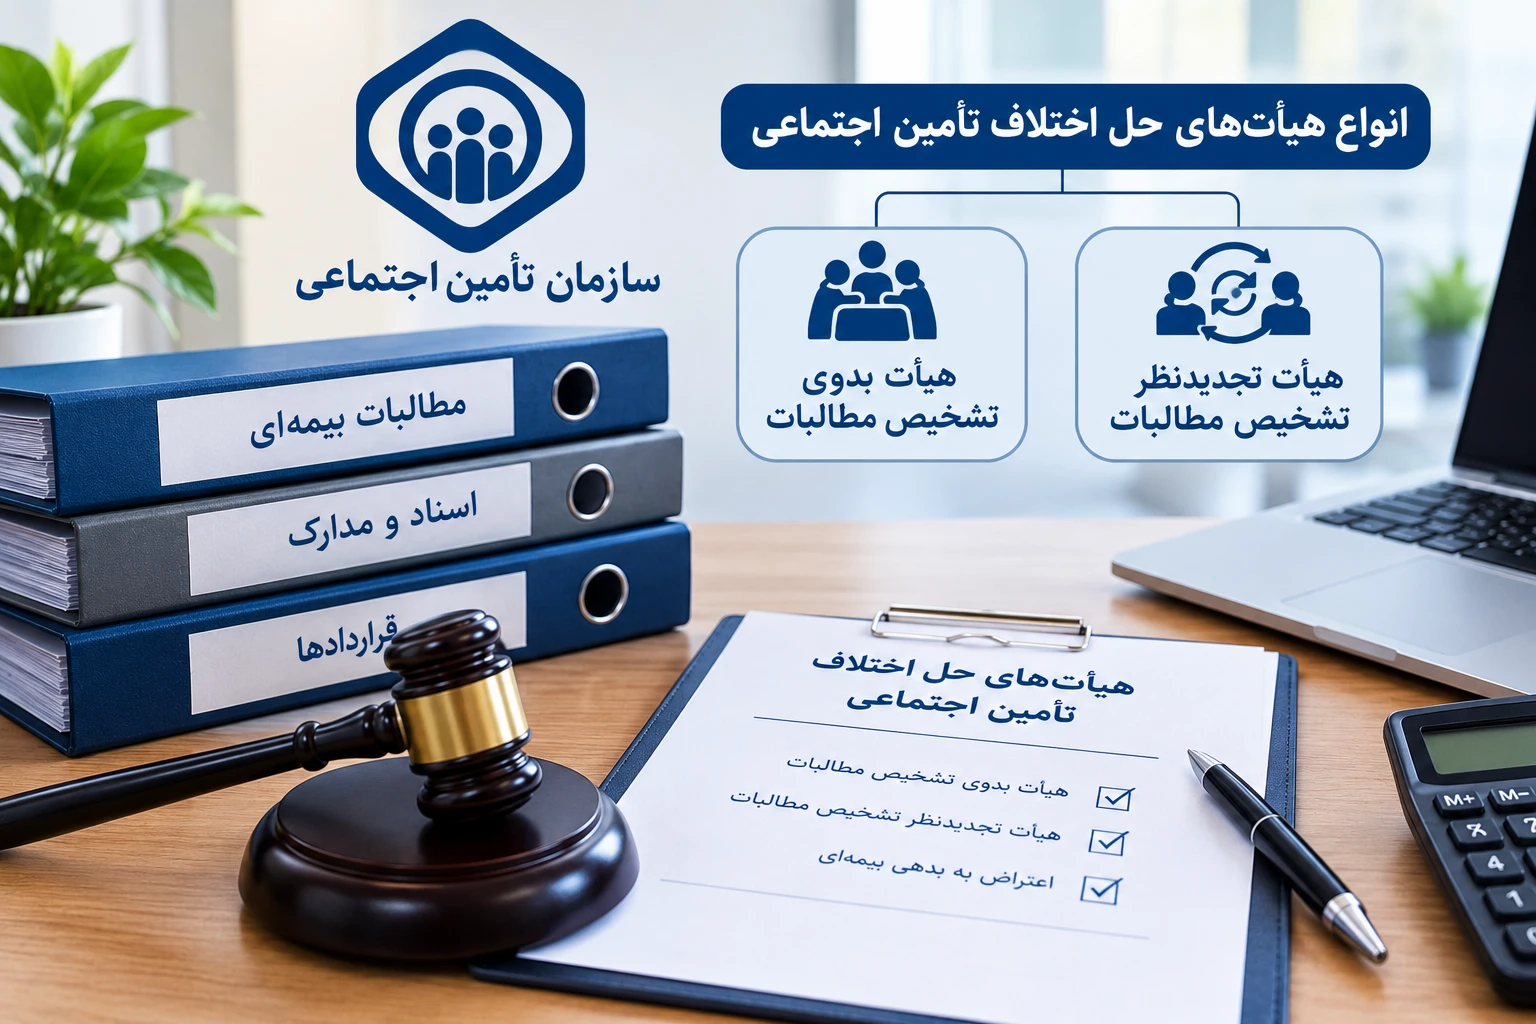
اعتراض به بدهی اعلامشده تأمین اجتماعی
اگر کارفرما نسبت به بدهی اعلامشده اعتراض داشته باشد، میتواند مطابق مواد ۴۲ تا ۴۴ قانون تأمین اجتماعی و مقررات مربوط، اعتراض خود را در مهلت قانونی پیگیری کند.
برای رسیدگی بهتر به اعتراض، ارائه اسناد حسابداری، قراردادها، مدارک پرداخت و مستندات قانونی مرتبط اهمیت زیادی دارد. همچنین باید مهلت اعتراض درجشده در ابلاغیه رعایت شود.
جمعبندی
رسیدگی تأمین اجتماعی به دفاتر قانونی، بخش مهمی از مدیریت تعهدات بیمهای شرکتهاست. نگهداری صحیح اسناد، ثبت دقیق عملیات مالی و آشنایی با مقررات بیمهای میتواند از بسیاری از اختلافات و بدهیهای احتمالی جلوگیری کند.
حسابداران با بررسی مستمر اسناد و آمادهسازی بهموقع مدارک، نقش مؤثری در کاهش ریسکهای بیمهای و افزایش شفافیت مالی کسبوکارها دارند.